可咸可甜的投资产品,真的适合你吗?
在理财圈里,最近流行一个词叫“可咸可甜”。它原本形容一个人风格多变,既能霸气干练,又能温柔可爱,如今被借用来描述那些进可攻、退可守的投资产品——既能博取较高收益,又具备一定的防御能力。听上去很美好,但这样的产品真的存在吗?你又是否适合尝试?
什么是“可咸可甜”的投资产品?
所谓“可咸可甜”,本质上是投资组合中兼顾进攻与防守的策略。常见的形式包括:
- 二级债基:大部分资产投债券作“压舱石”,少部分参与股票或可转债博收益。
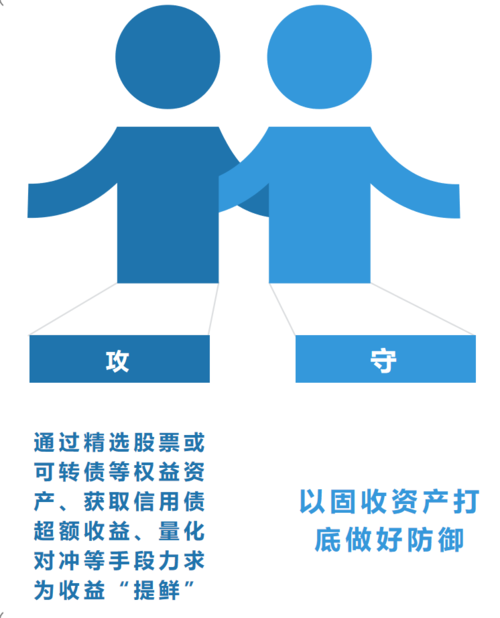
- “固收+”产品:以固定收益打底,加上打新、量化对冲、可转债等策略增厚收益。
- 平衡型基金:股债按比例配置,比如经典的“股四债六”或“股六债四”。
- 可转债:既有债券的保底利息和到期赎回价,又能像股票一样跟着正股上涨。
- REITs(不动产投资信托基金):既有相对稳定的分红,又有二级市场价格波动。
这些产品的共同点是:不把鸡蛋放在一个篮子里,试图在风险和收益之间找平衡,避免大涨大跌带来的极端体验。
为什么“可咸可甜”受欢迎?
过去几年,市场波动加大,单一资产类别很难持续赚钱。纯股票基金可能一年腰斩,纯债基金又跑不赢通胀。投资者既不想承受高波动,又希望收益比存款、货基高一些,“可咸可甜”正好切中这个需求。营销上也常包装成“稳健增长”“攻守兼备”,听起来很安心。
但正所谓“盈亏同源”,任何收益都来自对应的风险。我们需要剥开表象看本质。
不可忽视的三大风险
1. “咸”的部分可能很辣
以“固收+”为例,很多产品合同规定权益仓位可到30%,实际运作中为了排名和收益,往往顶格配置。遇到股市大跌,这部分回撤可能超过你的想象。可转债虽说是“进可攻退可守”,但高价可转债的债性几乎消失,跟随正股暴跌毫不含糊。
2. “甜”的部分可能不够甜
债市也有牛熊。利率上行周期,债券价格下跌,如果叠加权益亏损,就会出现“股债双杀”。2022年许多“固收+”产品就遭遇了这类情況。
3. 费用并不低
这类产品通常管理费高于纯债基金,甚至有的固收+基金收1.2%的管理费加上托管费、销售服务费,原本就不高的收益被严重蚕食。
如何判断自己该不该投资?
任何产品都需匹配你的投资目标、期限和风险承受力。
- 如果你是保守型投资者,只想保本,无法容忍短期亏损,那么即便是最稳健的二级债基也不适合。可以考虑存款、国债、货币基金、短债基金。
- 如果你能承受5%~10%的回撤,且投资期限在1~3年,希望收益超越纯债,那么可以适度配置“固收+”或平衡型基金,但建议不超过组合的30%~40%。
- 如果你对波动很敏感又不想操心,可以采用极简的股债恒定比例组合,比如60%沪深300指数基金+40%短债基金,每年再平衡一次,费率极低,效果未必逊色于复杂的“可盐可甜”产品。
- 不要被历史收益排名迷惑。买入前看清基金合同中的投资范围、历史最大回撤、基金经理风格,区分是运气还是能力。
一个简单审视清单
在你点下“买入”之前,不妨自问:
- 我能说清这个产品具体靠什么赚钱吗?
- 最坏情况下可能亏多少?我确定能安心睡觉吗?
- 我的钱能放多久?中途急需用钱会不会被迫亏损赎回?
- 它的费率和业绩比较基准是多少?减去费用后还剩多少?
- 我是不是仅在重复持有相似资产,造成隐性集中?
##
“可咸可甜”是一种让人心动的投资叙事,但它不是低风险高收益的免费午餐,而是在股债之间做了再切分的权衡。本质上,没有不咸不淡的投资,只有是否匹配你的投资需求。不妨以此为契机,磨炼自己的资产配置能力——当你把“方案定制”的主动权握在手里,也就真正靠近了投资中最佳的味道。
如若转载,请注明出处:http://www.meiliyichun.com/product/44.html
更新时间:2026-09-25 04:29:31